Algemeen
Bestuurlijke inleiding Begroting 2027-2030
Terug naar navigatie - Algemeen - Bestuurlijke inleiding Begroting 2027-2030Voor u ligt de eerste begroting van het nieuwe gemeentebestuur. Na de gemeenteraadsverkiezingen is afgelopen april de nieuwe gemeenteraad geïnstalleerd en op 3 juli 2026 is het nieuwe college gestart. Het college staat voor zichtbaar, nabij en samen. Iedereen levert een bijdrage en Iedereen doet mee. Raad (open bestuurscultuur), ambtelijke organisatie, partners, ondernemers en inwoners.
Een financieel gezonde gemeente is de basis voor het behoud van de uitvoering van onze gemeenschappelijke en wettelijke taken en het uitvoeren van ambities uit o.a. de Omgevingsvisie, Samenlevingsvisie, het coalitieakkoord en de wensen van de gemeenteraad. Dit is niet gemakkelijk. Gemeente Lansingerland kent financiële uitdagingen, we hebben geen meerjarig sluitende begroting en we voeren al een aantal jaren bezuinigingen door. Dit maakt dat bezuinigen een steeds moeilijkere opgave wordt. Tegelijk hebben we ambities die ook vragen om investeringen. Deze investeringen zijn nodig voor de toekomst van Lansingerland. In deze begroting zijn we de uitdaging aangegaan om te zoeken naar de balans tussen besparen en investeren.
De wereld verandert en er liggen grote uitdagingen voor de gemeente. Er is sprake van schaarste op verschillende vlakken. Er is een schaarste aan ruimte voor woningen, voor wegen en voor natuur. Er is krapte op de arbeidsmarkt met effect op de uitvoeringskracht. Ook netcongestie en rioolcongestie zijn urgente problemen. In Lansingerland ervaren we dat deze schaarste de haalbaarheid van maatschappelijke opgaven, zoals het bouwen van woningen, en de uitvoerbaarheid van wettelijke taken onder druk zet. In het Sociaal Domein zijn veranderingen nodig via het Lokale Team en het verbeteren van de jeugdzorg. Via digitalisering kunnen we onze taken beter en efficiënter uitvoeren en inwoners beter van dienst zijn, maar dat vraagt eerst om een financiële impuls waar juist ook schaarste is.
In 2023 is de nieuwe herverdeling van het gemeentefonds ingegaan op basis van nieuwe maatstaven. Lansingerland is daarbij een zogenoemde ‘nadeelgemeente’. Daarbovenop draagt het financiële beleid op nationaal niveau de laatste jaren niet bij aan langdurige stabiliteit. Wisselingen van regeringen en bijstellingen via financiële circulaires zorgen voor sterke fluctuaties in het financiële beeld. Daardoor moet er continu bijgesteld worden. Een rode draad zien we daarbij wel. Gemeenten moeten met minder middelen hetzelfde blijven doen. Om financieel gezond te blijven moeten we stabiliteit voor de lange termijn creëren. Komend jaar onderzoeken we mogelijke fundamentele keuzes, die meerjarig kunnen zorgen voor een structurele sluitende begroting vanaf 2028. Het college wil deze keuzes goed onderbouwd en verantwoord kunnen maken en kan het politieke debat over keuzes scherp worden gevoerd. In Kaderbrief 2028, die we in het voorjaar van 2027 delen, wordt dit zichtbaar gemaakt.
Hier en nu, begroting 2027-2030
Om gesteld te staan voor de toekomst streven we naar een meerjarige structureel sluitende begroting. Vanwege de aanstaande wissel in het gemeentebestuur koos het vorige college ervoor om een beleidsarme kaderbrief voor 2027 op te stellen. Het college kiest ervoor om de begroting 2027-2030 nog niet meerjarig sluitend op te leveren. Dit geeft ruimte om het debat over de structurele koers vanaf Kaderbrief 2028 scherp samen met de raad te kunnen voeren.
Om de consequenties voor de samenleving te beperken is gekeken naar begrotingsposten waarop nog scherper geraamd kan worden. Zo varen we scherper aan de wind op posten zoals rentelasten, energielasten, kapitaallasten en urendoorbelastingen binnen de wettelijke grenzen van realistisch begroten. Hiermee is de opgave significant teruggebracht. Tegelijkertijd nemen we hiermee een groter risico op tegenvallers tijdens het komende begrotingsjaar. Dat zijn geen gemakkelijke besluiten omdat het ook effect heeft op de organisatie. Het beperken van deze risico’s vereist strakkere sturing, meer monitoring en in sommige gevallen een andere manier van werken. De organisatie zet deze stap met enige moed om zo het effect van de financiële schaarste op de samenleving te beperken.
Naast het scherper ramen, zijn er verdere maatregelen nodig. Bij de begroting zit een overzicht van de voorgestelde maatregelen in lijn met de vastgestelde kaders en uitgangspunten. Diverse maatregelen hebben invloed op taken van de organisatie. De beschreven effecten hiervan zijn onderdeel van de maatregelen. De gemeenteraad beschikt, net als voorgaande jaren, bij de begroting over een overzicht van alternatieve maatregelen en dekkingsbronnen (T26.05221). De afgelopen jaren zetten we al diverse maatregelen in. De financiële schaarste van de gemeente heeft ook effect op organisaties waarmee we samenwerken. Zo worden subsidies het aankomend jaar niet geïndexeerd.
Het college heeft € 0,3 miljoen aan surplus van de algemene reserve opgenomen in de begroting als structurele dekking, aanvullend op € 3,0 miljoen als dekking van tijdelijke beleidsimpulsen. Om in de toekomst optimaal gebruik te kunnen maken van de reserves als structureel dekkingsmiddel, wordt de Enecoreserve onderdeel van de Algemene Reserve, waarbij de voormalige Enecogelden wel apart worden bijgehouden. Het op peil houden van reserves is van belang voor de financiële armslag van de gemeente. Onvoorziene situaties, zoals tegenvallers op het scherper ramen, kunnen daarmee financieel opgevangen worden. Tegelijkertijd blijven we zorgvuldig omgaan met deze middelen en houden we oog op een gezonde financiële positie van de gemeente.
Gezien de financiële uitdagingen die de komende jaren op ons afkomen, de opgaven waarvoor we staan en de noodzakelijke lokale voorzieningen te continueren, verhogen we het OZB-tarief voor woningen. Het OZB-tarief groeit daarmee iets meer toe naar het hogere landelijke gemiddelde. Dit is geen makkelijke keuze omdat dit een maatregel is die de woonlasten verhoogt. Daarom heeft er een zorgvuldige afweging plaatsgevonden tegen andere mogelijke maatregelen. De OZB-verhoging leidt (exclusief indexatie) voor een huishouden met een woning met een gemiddelde WOZ-waarde tot een stijging van circa € 17 per jaar aan woonlasten. De verhoging van de OZB is onderdeel van de bredere aanpak voor structurele financiële stabiliteit. Inkomsten en uitgaven moeten in balans zijn. Daarom vragen we ook van inwoners een bijdrage om de voorzieningen in de gemeente toekomstbestendig te houden.
In de begroting is een overzicht opgenomen van de verandering in de verwachtte lasten voor een gemiddeld huishouden. Dat overzicht staat in de paragraaf Lokale Heffingen.
Toekomst
Voor de Begroting 2027-2030 is het begrotingsjaar 2027 structureel sluitend. Dit is gerealiseerd in een kort en intensief tijdsbestek, door middel van bewuste keuzes. Het college is hierbij niet voor een makkelijke weg gegaan, maar heeft nu al keuzes gemaakt die een meerjarige, structurele doorwerking hebben en daarmee stappen gezet richting een meerjarig sluitende begroting.
Tegelijkertijd weten we dat de opgave hiermee niet voorbij is. De meerjarenbegroting laat nog aanzienlijke tekorten zien. De komende jaren zijn er dus nog veel meer keuzes nodig. We kijken daarbij naar onze eigen uitgaven, nemen maatregelen waar dat nodig is en we kijken naar onze inkomsten, waaronder de OZB. De gemeenteraad en het college hebben samen de komende jaren de taak te bepalen wat de juiste balans is tussen inzet van middelen en ambities. De financiële positie op lange termijn is onderdeel van die afweging, zodat ook toekomstige generaties goed kunnen leven, wonen en werken in onze mooie gemeente.
Financieel overzicht Begroting 2027-2030
Terug naar navigatie - - Financieel overzicht Begroting 2027-2030Financieel overzicht Begroting 2027-2030
Terug naar navigatie - Financieel overzicht Begroting 2027-2030 - Financieel overzicht Begroting 2027-2030bedragen x 1.000 |
|||||||
|---|---|---|---|---|---|---|---|
2027 |
2028 |
2029 |
2030 |
||||
Stand baseline bij Kaderbrief 2027 |
-8.581 |
-11.487 |
-13.629 |
-16.126 |
|||
Wijzigingen in baseline Kaderbrief |
|||||||
Mutaties brief Meicirculaire 2026 |
1.568 |
1.361 |
1.174 |
1.958 |
|||
Nieuwe stand baseline Kaderbrief (na brief Meicirculaire 2026) |
-7.013 |
-10.126 |
-12.455 |
-14.168 |
|||
Nieuwe mutaties t.o.v. baseline (beleidsarm) |
|||||||
Bijstelling Meicirculaire na raadsinformatiebrief |
0 |
-992 |
-773 |
-986 |
|||
Actualisatie ozb-inkomsten n.a.v. SVHW-raming |
769 |
610 |
788 |
1.015 |
|||
Jeugdhulp regionaal (GRJR): bijstelling |
398 |
524 |
506 |
505 |
|||
Huishoudelijke hulp |
200 |
205 |
210 |
217 |
|||
Huurkosten tijdelijke onderwijshuisvesting |
-280 |
-406 |
-392 |
-392 |
|||
Doorbelasting uren Bleizo |
550 |
- |
- |
- |
|||
Correcties afval en afvalstoffenheffing |
714 |
640 |
639 |
660 |
|||
Correctie incidenteel vs structureel |
540 |
540 |
552 |
552 |
|||
Actualisatie MIP (bijstelling kapitaallasten) |
-154 |
371 |
33 |
-356 |
|||
Overige mutaties < 200K |
-266 |
-813 |
-975 |
-1.460 |
|||
Totaal nieuwe mutaties t.o.v. baseline (beleidsarm) |
2.472 |
678 |
588 |
-244 |
|||
Nieuwe stand baseline (na bijstellingen): geen nieuw beleid |
-4.541 |
-9.447 |
-11.867 |
-14.412 |
|||
Ambities college |
-500 |
-500 |
-500 |
-500 |
|||
Nieuwe stand baseline na ambities college |
-5.041 |
-9.947 |
-12.367 |
-14.912 |
|||
Dekking door scherper ramen |
|||||||
Stelpost financieringslasten |
809 |
672 |
200 |
40 |
|||
Extra afslag kapitaallasten (additioneel effect op kapitaallasten) |
172 |
417 |
636 |
773 |
|||
Energiekosten |
343 |
341 |
341 |
341 |
|||
CDOKE middelen |
260 |
0 |
0 |
0 |
|||
Urendoorbelasting naar projecten |
1.552 |
1.535 |
1.535 |
1.535 |
|||
Totaal dekking door scherper ramen |
3.136 |
2.965 |
2.712 |
2.689 |
|||
Nieuwe stand baseline (na scherper ramen) |
-1.905 |
-6.982 |
-9.655 |
-12.224 |
|||
Dekking uit ingezette maatregelen |
|||||||
Stoppen met kleine thema's en energie- en klimaatbeleid (nr. 39) |
66 |
77 |
77 |
77 |
|||
Duurzaamheidsmaatregelen klimaatadaptie (nr. 5) |
96 |
106 |
106 |
106 |
|||
50% CDOKE middelen 2027 (nr. 156) |
200 |
0 |
0 |
0 |
|||
Niet indexeren subsidies (nr. 23, 93 en 114) |
546 |
546 |
546 |
546 |
|||
Garantiebanen (nr. 155) |
250 |
250 |
250 |
250 |
|||
Sober en doelmatig organiseren bijeenkomsten |
10 |
10 |
10 |
10 |
|||
Totaal dekking ingezette maatregelen |
1.169 |
990 |
990 |
990 |
|||
Nieuwe stand baseline (na ingezette maatregelen) |
-736 |
-5.993 |
-8.665 |
-11.234 |
|||
Dekking uit surplus Algemene Reserve |
|||||||
Inzet deel van 10% surplus Algemene Reserve |
300 |
||||||
Stand structureel begrotingssaldo na dekking ingezette maatregelen |
-436 |
-5.993 |
-8.665 |
-11.234 |
|||
Inkomsten uit verhoging tarief OZB Wonen met 4% |
471 |
478 |
492 |
508 |
|||
Eindstand structureel begrotingssaldo |
35 |
-5.514 |
-8.173 |
-10.726 |
|||
Incidentele begrotingssaldo |
2027 |
2028 |
2029 |
2030 |
|||
Beginstand incidentele begrotingssaldo |
-504 |
-389 |
-610 |
-610 |
|||
Totaal incidentele claims bij Kaderbrief 2027 |
-344 |
-179 |
- |
- |
|||
Incidentele begrotingssaldo na Kaderbrief 2027 |
-848 |
-568 |
-610 |
-610 |
|||
Wijzigingen in incidentele claims na Kaderbrief 2027 |
|||||||
Bijstellen budget combinatiefunctionaris |
-97 |
0 |
0 |
0 |
|||
Horti Science |
-500 |
0 |
0 |
0 |
|||
- dekking vanuit bestemmingsreserve Horti |
500 |
0 |
0 |
0 |
|||
Opvang ontheemde Oekraïners |
-1.000 |
0 |
0 |
0 |
|||
- dekking vanuit bestemmingsreserve nieuwkomers |
1.000 |
0 |
0 |
0 |
|||
Correctie fasering Bouwstenen |
198 |
-198 |
0 |
792 |
|||
Ontrekking verliesvoorziening MPG |
169 |
179 |
0 |
0 |
|||
Onttrekking reserve groot onderhoud GIS |
77 |
77 |
77 |
77 |
|||
Extra budget baggeren door uitbreiding areaal |
114 |
0 |
0 |
0 |
|||
Correctie label incidenteel/structureel |
-500 |
-500 |
-512 |
-512 |
|||
Totaal effect incidentele mutaties na Kaderbrief 2027 |
-39 |
-442 |
-435 |
357 |
|||
Eindstand incidenteel begrotingssaldo 2027-2030 |
-887 |
-1.010 |
-1.045 |
-253 |
|||
Totale begrotingssaldo 2027-2030 |
-852 |
-6.524 |
-9.218 |
-10.979 |
|||
Opbouw begroting
De begroting is opgebouwd uit zeven programma’s en twee overkoepelende overzichten: Algemene Dekkingsmiddelen en Overhead. Op dit niveau worden de doelstellingen geformuleerd. Elk programma is in beleidsvelden onderverdeeld. Per beleidsveld worden de baten en lasten, de mutaties in reserves en relevante kengetallen opgenomen. Bij ieder programma wordt daarnaast een verschillenanalyse opgenomen, waarin de wijzigingen ten opzichte van de laatst vastgestelde begroting (Zomerrapportage 2026) inzichtelijk zijn gemaakt. Op basis van de vastgestelde uitgangspunten en de opgenomen maatregelen is toegewerkt naar een structureel sluitende begroting voor 2027.
Begroting op twee A4-tjes - van Kaderbrief 2027 tot Begroting 2027-2030
De raad heeft in het verleden aangegeven behoefte te hebben meegenomen te worden in de overwegingen en keuzes van het college. Het college heeft hier invulling aan gegeven door onder andere het overzicht met zowel de ingezette als de alternatieve maatregelen aan de raad te verstrekken (T26.05221). Dit zijn de maatregelen die het college heeft betrokken bij de integrale afweging van ambities, budgettaire mogelijkheden en noodzakelijke structurele ombuigingen. Vervolgens biedt het ook de raad inzicht in het proces van het college en biedt het de mogelijkheid om ombuigingen anders in te vullen door maatregelen terug te draaien of aanvullend in te zetten.
De begroting op twee A4-tjes, een beknopt en compleet cijferoverzicht in relatie tot autonome ontwikkelingen, beleidskeuzes en de keuzes voor de bezuinigingen en technische maatregelen is hierboven weergegeven. Dit overzicht geeft duidelijk weer hoe we van Kaderbrief 2027 tot de Begroting 2027-2030 zijn gekomen. Een toelichting op de posten op hoofdlijnen is als volgt:
Stand baseline bij Kaderbrief 2027
Het vertrekpunt voor de Begroting 2027 was de baseline van de Kaderbrief 2027 (U26.01718), waaronder ook de motie die door de Raad is aangenomen (M2026-008 Goed gevuld knoppenboek). Voor de leesbaarheid houden we dezelfde volgorde aan als in de tabel ‘Financieel overzicht Begroting 2027-2030’. N.B. In de toelichting vergelijken we de cijfers met die in de Kaderbrief 2027.
Mutaties Meicirculaire 2026
In de raadsinformatiebrief (U26.02483) is het financiële effect gepresenteerd van de Meicirculaire 2026. Voor een toelichting op deze mutaties verwijzen wij dan ook naar de betreffende raadsinformatiebrief. Na verwerking van deze mutaties resteert er nog een structureel tekort van € 7,0 miljoen voor 2027.
Beleidsarme mutaties
Gezien het resterende tekort is er door het college nog scherper gekeken naar ruimte binnen de budgetten en gezocht naar financieel technische mogelijkheden om het tekort kleiner te maken. Denk hierbij aan actualisaties en doorrekeningen, maar ook aan een kritische blik op structurele onderbestedingen op exploitatiebudgetten. Daarnaast zijn een aantal mutaties met onzekerheden uit de Kaderbrief geactualiseerd naar de huidige inzichten.
Bijstelling Meicirculaire na raadsinformatiebrief
Correctie stelpost BTW Compensatie Fonds (BCF)
In de raadsinformatiebrief over de Meicirculaire (U26.02483) is een mutatie van de stelpost BCF opgenomen. Er is geconstateerd dat deze mutatie onjuist was. De correctie hiervan betekent een negatieve bijstelling van € 575.000 per jaar.
Herijking Algemene Uitkering voor ontwikkeling WOZ-waardes
In de doorrekening van de Algemene Uitkering worden de geraamde WOZ-waarden van het onroerend goed in de gemeente meegenomen als maatstaf. Bij de doorrekening ten tijde van de Meicirculaire was de nieuwe raming van de WOZ-waarden die het SVHW maakt nog niet beschikbaar. Inmiddels is dat wel het geval en is deze verwerkt in de Algemene Uitkering.
In de Algemene Uitkering die gemeenten ontvangen vanuit het Rijk zit een correctie voor de WOZ-waardes van het onroerend goed in de gemeente. Een gemeente krijgt als het ware een korting gebaseerd op de totale WOZ-waarde van het onroerend goed, ook wel de belastingcapaciteit. De hoogte van de totale WOZ-waarde bepaalt hoeveel inkomsten een gemeente kan ontvangen aan OZB-opbrengsten. Hoe hoger deze WOZ-waarde, hoe hoger de potentiële OZB-opbrengsten en daarom ook hoe hoger de korting die het Rijk toepast op de Algemene Uitkering. Zie voor meer toelichting de raadsinformatiebrief hierover (U25.04204).
De nieuwe raming laat een lagere WOZ-waardeontwikkeling zien dan eerder verwacht in 2027 voor woningen en daarmee ook een lagere eigen inkomstenbron voor de gemeente voor woningen. Als gevolg daarvan is de correctie op de algemene uitkering lager (positief effect) dan bij de Meicirculaire verwacht. Met andere woorden, wij ramen nu een hogere algemene uitkering dan eerder ingeschat (€ 94.000 hogere baten). Doordat we de WOZ-waardecompensatie toepassen, staan er geen gewijzigde OZB-inkomsten tegenover deze lagere korting in de Algemene Uitkering als gevolg van de lagere waardestijging. Vanaf 2028 is dat effect voor woningen juist andersom en levert het een grotere korting in de Meicirculaire op (negatief effect, oplopend naar € 369.000 negatief).
Voor niet-woningen laat de nieuwe raming voor alle jaarschijven een hogere WOZ-waardeontwikkeling zien dan eerder verwacht. Via het systeem van de Meicirculaire zou daarom ook een hogere korting verwacht kunnen worden. Echter, de korting met betrekking tot niet-woningen kent een plafond. In Lansingerland is dit plafond reeds bereikt. De aanvullende OZB-inkomsten voor niet-woningen gaan daarom niet gepaard met een hogere korting in de Meicirculaire.
Vrijval reservering taakmutaties en decentralisatieuitkeringen
Bij het verwerken van de circulaires van het Gemeentefonds zijn de beschikbaar gestelde middelen voor taakmutaties en decentralisatieuitkeringen in eerste instantie geparkeerd op een stelpost, zodat er nader bekeken kon worden of de wijziging in taken budgettaire consequenties met zich meebracht. Voor een aantal taken blijkt er geen budget nodig, of is er reeds voldoende budget beschikbaar. Met dit inzicht kan het restant van deze stelpost vrijvallen. Dit heeft met name voor 2027 een positief effect op het begrotingssaldo (€ 481.000). De jaren erna is het effect beperkt.
Effect SVHW-raming op OZB-inkomsten
WOZ-Waardeontwikkeling
Tweemaal per jaar maakt SVHW een nieuwe raming van de WOZ-waardes in de gemeente. Daarbij wordt gekeken naar twee ontwikkelingen: de uitbreiding van het aantal woningen en ander vastgoed (areaaluitbreiding) en de ontwikkeling van de waarde van het bestaande vastgoed (waardeontwikkeling).
De WOZ-waarde vormt de basis voor de berekening van de OZB. Een verandering in de WOZ-waarde werkt daarom bij een gelijkblijvend OZB-tarief direct door in de OZB-opbrengst. Een hogere WOZ-waarde leidt tot een hogere opbrengst en een lagere WOZ-waarde tot een lagere opbrengst. In de meest recente raming vanuit SVHW zijn de WOZ-waardes voor 2027 naar beneden bijgesteld. Voor de jaren daarna is de verwachte waardeontwikkeling naar boven bijgesteld. Zonder aanpassing van het OZB-tarief zou dit leiden tot lagere OZB-opbrengsten in 2027 en hogere opbrengsten in de jaren daarna.
De gemeenteraad heeft echter besloten om veranderingen in de WOZ-waardes te compenseren via het OZB-tarief. Bij stijgende WOZ-waardes wordt het tarief verlaagd en bij dalende WOZ-waardes verhoogd. Kortom een huishouden waarvan de woningwaarde gestegen is, ziet die stijging niet terug in de OZB-aanslag die zij ontvangt, en de gemeente ontvangt daardoor ook geen aanvullende OZB-inkomsten (los van indexatie). Alleen de uitbreiding van het areaal (door nieuwe woningen) leidt tot een stijging van de OZB-inkomsten van € 128.000.
Herijking OZB voor WOZ-ontwikkeling niet-woningen
Ook de geraamde WOZ-waardes voor niet-woningen zijn naar boven bijgesteld in de nieuwe SVHW-raming. Voor niet-woningen betekent dit ook direct meer OZB-opbrengsten, omdat deze hogere WOZ-waardes tegen het eerdere berekende tarief doorgerekend worden. Inclusief de areaaluitbreiding betekent dit € 642.000 aan hogere baten.
Jeugdhulp regionaal (GRJR): bijstelling
Bij het opstellen van de Kaderbrief 2027 zijn achteraf bezien voor de percelen Innovatie, Crisis en GGZ te hoge budgetten opgenomen. Bij het opstellen van de begroting zijn de ramingen opnieuw beoordeeld en gecorrigeerd naar het actuele niveau. Dit leidt tot een verbetering van het begrotingssaldo ten opzichte van de Kaderbrief.
Huishoudelijke hulp
In eerdere ramingen gingen we uit van een stijgend aantal cliënten dat gebruik maakt van huishoudelijke hulp binnen de Wmo. We zien echter dat het aantal cliënten de afgelopen jaren constant blijft. We hebben de volumegroei in de ramingen hierop aangepast. Dit levert een positieve bijstelling op van € 200.000 in 2027.
Huurkosten tijdelijke onderwijshuisvesting
De behoefte aan tijdelijke onderwijshuisvesting wordt bepaald aan de hand van de actuele leerlingenaantallen en de voortgang van de projecten uit het Integraal Huisvestingsplan (IHP). In 2027 worden tijdelijke ruimten gehuurd waar extra capaciteit nodig is. De omvang en huurperiode worden afgestemd op de verwachte duur van de tijdelijke huisvestingsbehoefte. Het benodigde budget leidt tot een nadeel van € 280.000 voor 2027.
Doorbelasting uren Bleizo
Een gedeelte van de in 2026 ontvangen middelen voor Bleizo kan in 2027 worden ingezet. De uren voor deze ontwikkeling komen daardoor niet ten laste van de exploitatie, maar worden vanuit deze middelen bekostigd. Dit levert alleen voor het begrotingsjaar 2027 een voordeel op van € 550.000.
Correcties afval en afvalstoffenheffing
De berekening van de afvalstoffenheffing is geactualiseerd. Hierbij is rekening gehouden met de urenverdeling en het actuele overheadtarief. Daarnaast vindt er geen onttrekking meer plaats aan de voorziening, maar is de afvalstoffenheffing voor 2027 kostendekkend begroot. Hierdoor ontstaat een voordeel op het begrotingssaldo, met een positief effect van € 714.000 in 2027.
Correcties incidenteel vs. structureel
Ten tijde van het opstellen van de Kaderbrief 2027 zijn een aantal posten onterecht aangemerkt als structureel, waardoor ze meetelden voor het structurele begrotingssaldo. Dit gaat om de extra dotatie groot onderhoud van het gemeentehuis à € 450.000 en een onttrekking aan de bestemmingsreserve ter dekking van kapitaallasten voor de verduurzaming van primair onderwijs à € 90.000. Dit is bij de begroting gecorrigeerd. Hiermee verbetert het structurele begrotingssaldo met € 540.000, terwijl het incidentele begrotingssaldo verslechtert. Zie tevens de toelichtingen bij de incidentele mutaties.
Actualisatie MIP (bijstelling kapitaallasten)
De actualisaties van de projecten in het meerjareninvesteringsplan (MIP) zijn verwerkt in de Begroting 2027-2030. Dit leidt in 2027 tot een nadeel van € 154.000 aan kapitaallasten.
Overige mutaties
De overige actualisaties bestaan uit kleinere mutaties die optellen tot een bedrag van € 266.000 aan hogere lasten (nadeel) in 2027.
Ambities College
Deze begroting bevat een structureel budget van € 500.000 vooruitlopend op nieuw beleid om collegeambities te realiseren. Door hiervoor in de begroting middelen op te nemen kan het college direct (in 2027) slagvaardig aan het werk. Een concrete invulling van deze reservering vergt meer tijd voor een zorgvuldige, gewogen en integrale afweging. De voorlopige inzet van deze reservering is gericht op verbeteren dienstverlening zorg en welzijn aan inwoners, wijkgericht werken, inclusie, onderzoek voor een groen investeringsprogramma en veiligheid. Nadere concretisering volgt aan de hand van het collegewerkprogramma.
Dekking door scherper ramen
Aangezien de Begroting 2027 na verwerking van alle beleidsarme mutaties en de ambities vanuit het college alsnog een structureel tekort van € 5.041.000 laat zien, is er gezocht naar technische maatregelen, aanvullend op de technische maatregelen die eerdere jaren al ingezet zijn. De onderstaande technische maatregelen zijn een vorm van 'scherper ramen'. Dat wil zeggen dat er op onderdelen lagere lasten of hogere baten begroot zijn, uiteraard binnen de grenzen van wat realistisch is. Een ambitieuzere raming zorgt ervoor dat het begrotingstekort beperkt wordt en er minder bezuinigingsmaatregelen nodig zijn. Dit houdt echter wel in dat het risico op tegenvallers gedurende het begrotingsjaar groter is.
Stelpost financieringslasten
Bij de Kaderbrief is een inschatting gemaakt van de aanvullende rentelasten voor de jaren 2027 en verder. Deze inschatting is gebaseerd op de toen beschikbare liquiditeitsprognose en bijbehorende uitgangspunten. Zoals gewoonlijk is ten behoeve van de Begroting 2027 de liquiditeitsprognose geactualiseerd. Ten opzichte van de Kaderbrief daalt de raming van de aanvullende rentelasten in 2027 van € 1.858.000 naar € 1.049.000. Dit betekent een verbetering van het begrotingssaldo van € 809.000 in 2027.
In de nieuwe berekening wordt uitgegaan van de Meerjarenprognose Grondexploitaties (MPG) 2026-raming (vastgesteld door de Raad 2 juli) waarbij grondexploitatie-inkomsten (ofwel GREX-inkomsten) gelijkmatig over het jaar worden gerealiseerd (25% per kwartaal) en geen vertragingen worden verondersteld. In de Kaderbrief was uitgegaan van een voorzichtigere benadering met mogelijke vertragingen en een lagere realisatie in de tijd (bijv. als gevolg van netcongestie, omgevingsvergunningen etc.). Gezien de omvang van de verwachte jaarlijkse GREX-inkomsten heeft dit een relatief groot effect op de geraamde rentelasten.
In deze raming is bewust gekozen voor een scherpere benadering (“scherp aan de wind varen”) in de liquiditeitsprognose dan bij de Kaderbrief is toegepast, maar geen onrealistische benadering (nu gaan we uit van een gelijk bedrag per kwartaal, in de Kaderbrief van alle inkomsten in het allerlaatste kwartaal van een jaar). Met deze wijziging sluiten we ook 1-op-1 aan op het door de Raad op 2 juli 2026 vastgestelde MPG. Dit betekent dat wordt uitgegaan van een realisatiescenario van kasstromen, met beperkte vertragingen en een gelijkmatige spreiding over het jaar. Daarmee is de raming nadrukkelijk gevoeliger voor afwijkingen in de praktijk. Eventuele schommelingen in rentetarieven, vertragingen of wijzigingen in GREX-kasstromen, hogere dan geraamde MIP-investeringen en/of nog niet voorziene reserveonttrekkingen kunnen ertoe leiden dat de feitelijke rentelasten hoger uitvallen dan in deze begrotingsraming is opgenomen. Het realiseren van deze tijdige inkomsten, vergt goede contractafspraken, tijdige facturatie en strakke monitoring binnen de grondexploitaties.
Extra afslag kapitaallasten (additioneel effect op kapitaallasten)
Omdat de omvang van het MIP na de actualisatie nog altijd een omvang heeft die niet realistisch is om in dit tempo uit te voeren, hanteren we een stelpost onderuitputting, waarbij we uitgaan van een realistisch MIP van € 35 miljoen per jaar. In de Kaderbrief hanteerden we een omvang € 40 miljoen. Door dit principe toe te passen, leidt dit tot een aanvullend voordeel op de afschrijvings- en rentelasten ten opzichte van de Kaderbrief. Het totale effect van de actualisatie en de afslag op de omvang heeft een effect van € 172.000 in 2027. Sinds dit jaar is er een nieuwe regel binnen het BBV waarmee de stelpost onderuitputting gemaximeerd wordt. Wij hanteren op dit moment nog een stelpost boven dat maximum, op basis van ervaringscijfers. Hierover heeft afstemming plaatsgevonden met de toezichthouder. De komende jaren zullen wij toewerken naar een realistischer MIP, met als gevolg ook een lagere (of geen) stelpost onderuitputting.
Energiekosten
Het komend jaar zullen we een aanbesteding voor een nieuw energiecontract doorlopen. De tarieven daarvan zijn nog onbekend. In de raming voor 2027 gaan we uit van de realisatie over 2025 (het laatst afgeronde jaar met de toen geldende tarieven en verbruik), vermeerderd met indexatie over twee jaar. Dit levert een positief effect voor 2027 op van € 343.000.
CDOKE-middelen
Er zijn bij de Meicirculaire aanvullende middelen beschikbaar gesteld voor duurzaamheid vanuit de CDOKE-middelen voor 2027, middels een decentralisatieuitkering. CDOKE is de tijdelijke regeling capaciteit decentrale overheden voor klimaat- en energiebeleid. Dit budget zou kunnen worden ingezet voor aanvullende duurzaamheidsactiviteiten, maar voor een bedrag van € 260.000 zijn er nog geen concrete plannen. In deze begroting laten we daarom dit bedrag voor 2027 vrijvallen (positief effect). Voor de jaren die volgen is de financiering van de CDOKE-middelen vooralsnog geregeld via een specifieke uitkering (SPUK) en zijn de middelen strak gekoppeld aan het doel en dus niet vrij besteedbaar.
Urendoorbelasting naar projecten
Mede naar aanleiding van het positieve jaarrekeningresultaat over 2025 met daarin het effect van de urendoorbelasting naar projecten, is er extra kritisch gekeken naar deze urendoorbelasting. In de Begroting 2027 is deze raming fors naar boven bijgesteld, met een positief effect van € 1.552.000, doordat op korte termijn de exploitatie wordt ontlast. Het niveau is zeker reëel richting de toekomst met het oog op de projecten die we gaan uitvoeren. Op de korte termijn is dit niveau echter wel ambitieus. Het risico op een tegenvaller op deze post is dan ook niet ondenkbaar en vergt strakke sturing binnen de organisatie.
Dekking uit ingezette maatregelen
Ook met de verwerking van de bovenstaande technische maatregelen op het vlak van scherper ramen is het begrotingstekort helaas nog niet gedicht. Het resterende tekort voor 2027 is € 1.905.000. Inzet van aanvullende maatregelen is daarom nodig. Het college heeft een integrale afweging gemaakt tussen de beschikbare maatregelen, met daarbij de uitgangspunten van de Kaderbrief 2027 in het oog. Uiteindelijk is er besloten om een totaal aan maatregelen in te zetten om het begrotingstekort te dichten voor een bedrag van € 1.169.000. Een aantal activiteiten rondom klimaat worden (tijdelijk) gestopt, de subsidies worden één jaar niet geïndexeerd, we ramen een deel van het budget voor garantiebanen af, omdat we naar verwachting niet de volledige taakstelling kunnen realiseren en we zetten in op het sober en doelmatig organiseren van bestuurlijke bijeenkomsten. Voor verdere toelichting verwijzen wij u naar het overzicht met maatregelen (T26.05221) en de toelichtingen bij de programma's. In dit overzicht vindt u ook de maatregelen waarvan het college heeft gekozen om ze niet in te zetten. Na inzet van de maatregelen in de bovenstaande tabel resteert er nog een tekort van € 736.000.
Dekking uit surplus Algemene Reserve
Reserves zijn in principe een incidenteel dekkingsmiddel. Om gemeenten de mogelijkheid te geven reserves toch te kunnen benutten, heeft het Rijk de mogelijkheid gecreëerd om het surplus van de Algemene Reserve, onder voorwaarden, (deels) in te zetten als structureel dekkingsmiddel. Het surplus is dat deel van de Algemene Reserve dat niet nodig is ter dekking van de risico’s.
Het surplus wordt bepaald per 1 jan. van het desbestreffende begrotingsjaar, in dit geval 1 jan. 2027. Om het surplus te bepalen, is de totale weerstandscapaciteit uit de jaarrekening 2025 genomen en gecorrigeerd voor de benodigde weerstandscapaciteit. Vervolgens is het resterende bedrag gecorrigeerd voor de mutaties in de Algemene Reserve zoals deze in de Zomerrapportage 2026 gerapporteerd zijn. Deze berekening komt uit op een surplus van € 80,4 miljoen. Dit volledige bedrag mag als structureel dekkingsmiddel worden ingezet in het geval van tijdelijke beleidsimpulsen (tijdelijke intensiveringen van maximaal vier jaar op posten met een structureel karakter). In deze begroting wordt een bedrag van ca. € 3,0 miljoen aan tijdelijke beleidsimpulsen gedekt uit het surplus. Zie voor toelichting hiervan de specifieke programma's.
Van het deel van het surplus dat niet ingezet wordt ter dekking van tijdelijke beleidsimpulsen (€ 77,4 miljoen in 2027, mag maximaal 10% worden ingezet als structureel dekkingsmiddel voor begrotingstekorten. Dit komt neer op € 7,7 miljoen, waarvan bij deze begroting € 300.000 wordt ingezet. Als voorwaarden voor de inzet van het surplus is onder andere gesteld dat de solvabiliteit niet onder 20% mag zakken, de weerstandscapaciteit voldoende blijft en er een gedegen risicoanalyse is gedaan.
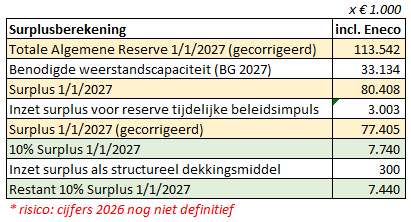
Bij de Kaderbrief 2027 is het uitgangspunt opgenomen om indien nodig de toegestane 10% van het surplus van de Algemene Reserve in te zetten als structureel dekkingsmiddel voor een deel van het tekort over 2027, met een maximum van het gemiddelde jaarrekeningoverschot over de afgelopen twee jaar (€ 3,7 miljoen). Een deel van het resterende tekort wordt gedekt door het inzetten van het surplus voor een bedrag van € 300.000. Het overige deel van circa € 3 miljoen zetten we niet in als dekking vanuit het surplus. Dit hangt samen met de ruim € 3 miljoen die we in de begroting hebben opgenomen als gevolg van 'scherper ramen'. Mochten deze scherpere ramingen niet of maar gedeeltelijk gerealiseerd worden dan is de nu niet ingezette € 3 miljoen van het gemiddelde jaarrekeningoverschot de buffer om dit op te vangen. Deze manier van werken zorgt dat we niet op voorhand gebruik maken van de reserve en dat we acties gaan sturen op realisatie van de 'scherpere ramingen' (en voor de zekerheid dus wel de buffer achter de hand hebben). Na inzet van het surplus blijft er voor 2027 een structureel begrotingstekort over van ca. € 436.000.
Dekking uit aanvullende inkomsten uit onroerendezaakbelasting (OZB)
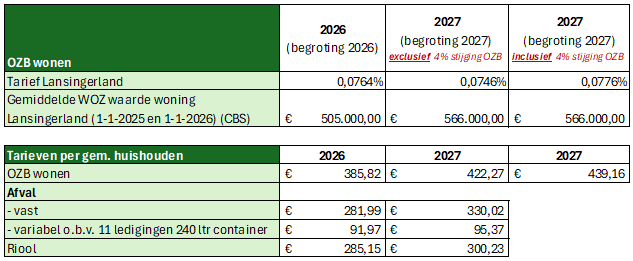
De afgelopen jaren is de verhoging van het OZB-tarief voor woningen meestal beperkt tot de inflatiecorrectie. Daarnaast is het tarief gecorrigeerd voor de ontwikkeling van de WOZ-waardes om stijgende OZB-lasten voor inwoners te voorkomen. De stijging van de gemiddelde WOZ-waarde heeft daardoor geleid tot een verlaging van het OZB-tarief. Bij de Begroting 2026 is het OZB-tarief als gevolg van amendementen (A2025-033 'Ook in 2026 verantwoord verder' en A2025-039 'Terugdraaien maatregel 16 - Praktische hulp vrijwilligers (Stichting Welzijn Lansingerland)') voor het eerst in jaren aanvullend verhoogd met 2,98%. De uitgaven voor lokale voorzieningen zijn de afgelopen sterker gegroeid dan alleen de inflatiecijfers. Denk hierbij bijvoorbeeld aan kosten in het sociaal domein. We achten het daarom, met het oog op de tekorten in de meerjarenbegroting, noodzakelijk om onze bestuurlijke verantwoordelijkheid te nemen en in het tarief voor OZB-wonen een inhaalslag te maken. Dit betekent dat wij naast inflatie een verhoging doorvoeren van 4%.
We realiseren ons dat dit een lastenverhoging betekent voor inwoners. Om een beeld te geven van de impact van deze OZB-stijging, verwijzen we naar de onderstaande tabel met woonlasten. Voor een huishouden met een woning met een gemiddelde WOZ-waarde van € 566.000 betekent een aanvullende stijging van 4% OZB ca. € 17 aan extra lasten per jaar.
Eindstand structureel begrotingssaldo
Na verwerking van al de bovenstaande mutaties is het structurele begrotingssaldo van een tekort bij de Kaderbrief 2027 én na verwerking van de Meicirculaire 2026 van € 7,0 miljoen gewijzigd in een positief saldo van € 35.000 in 2027. Daarmee is de Begroting voor 2027 structureel sluitend, al resteert er voor de daaropvolgende jaren nog een structureel tekort dat oploopt tot bijna € 11 miljoen in 2030. Voor het dekken van dat meerjarig tekort zijn door het nieuwe college goed voorbereide keuzes noodzakelijk. Keuzes die we kunnen maken uit de lijst met reeds geïnventariseerde maatregelen en keuzes die we nog verder in beeld moeten brengen en veelal een fundamentelere analyse (en keuze) vergen. Om die laatste categorie ook goed scherp in beeld te brengen, verstrekt het college in het najaar van 2026 een bestuursopdracht aan de organisatie om deze maatregelen ofwel uit te werken of beredeneerd te kiezen dit niet te doen. De uitkomsten hiervan worden onderdeel van het traject van de Begroting 2028.
Incidentele mutaties
Naast de structurele mutaties ten opzichte van de Kaderbrief 2027, zijn er ook een aantal incidentele mutaties verwerkt in de Begroting 2027-2030. Dit is in lijn met het verzoek van de vorige raad om nieuw beleid zoveel als mogelijk te dekken met incidenteel geld (M2022-020). De meeste van deze mutaties worden gedekt uit de Algemene Reserve of een bestemmingsreserve. Voor een toelichting op deze mutaties verwijzen wij u naar de verschillenanalyses in de desbetreffende programma's en het overzicht van incidentele baten en lasten. Het incidentele begrotingssaldo voor 2027 bedraagt € 887.000 negatief.
Totale begrotingssaldo 2027
Het structurele begrotingssaldo van € 35.000 positief en het incidentele begrotingssaldo van € 887.000 negatief leiden opgeteld voor 2027 tot een totaal begrotingstekort van € 852.000. Dit tekort komt uiteindelijk ten laste van de Algemene Reserve.
Voldoende weerstand om gezond te blijven
Terug naar navigatie - Financieel overzicht Begroting 2027-2030 - Voldoende weerstand om gezond te blijvenIncidentele claims en dekkingen
De provincie als financiële toezichthouder ziet strikt toe dat de structurele lasten gedekt worden door baten die naar hun aard structureel van karakter zijn. Voor 2027 voldoen wij daaraan. Bij de financiële positie van onze gemeente is ook de beschikbaarheid over incidentele dekkingsmiddelen relevant. Die hebben wij op dit moment nog zeer ruim voorhanden. Naast de forse omvang van de algemene reserve van € 78,4 miljoen (stand eind 2026) hebben we nog de beschikking over overige bestemmingsreserves die bedoeld zijn om geoormerkte budgetten over te hevelen naar latere jaren (€ 164,0 miljoen stand eind 2026, inclusief Enecoreserve). Voor een deel zijn die bestemmingsreserves technisch noodzakelijk, zoals de kapitaallastendekkingsreserves om gedurende de looptijd van een investering de afschrijvingen te kunnen dekken, of ingesteld voor een specifiek risico. Door de verkoop van de Eneco-aandelen resteert nog een aanzienlijke bestemmingsreserve van € 68,1 miljoen (stand eind 2026) die nog ‘onbeklemd’ is. Dat wil zeggen dat het geld nog niet gereserveerd is voor een specifiek doel en dus nog vrij besteedbaar is (binnen de kaders van de raad). Opgemerkt wordt dat de algemene reserve bedoeld is voor grote onvoorzienbare risico’s; de verplichte post Onvoorzien is structureel opgenomen. Ook wordt de algemene reserve (tijdelijk) aangewend voor begrotingstekorten in latere jaren: deze systematiek wordt door de provincie geaccepteerd, zolang het saldo voldoende is. Bij de Begroting 2027 wordt de Reserve Enecogelden onderdeel van de Algemene Reserve, waarbij het gedeelte gevormd door de Enecogelden apart wordt geadministreerd. Het totaal van de Algemene Reserve (inclusief Enecogelden) wordt betrokken bij de bepaling van de weerstandsratio.
Algemene reserve
De omvang van de algemene reserve en de reserve Enecogelden samen is € 146,5 miljoen per eind 2026. In 2027 wordt € 5,2 miljoen toegevoegd aan de algemene reserve (m.n. als gevolg van vrijval van diverse bestemmingsreserves), en wordt € 9,9 miljoen onttrokken. Dit wordt met name veroorzaakt door onttrekkingen voor de vorming van een aantal nieuwe bestemmingsreserves, zoals die voor onderwijshuisvesting van € 3,4 miljoen en voor tijdelijke beleidsimpulsen (€ 1,5 miljoen voor organisatieontwikkeling, € 0,5 miljoen voor de tijdelijke energievoorziening van Casa Cadanza, € 0,5 miljoen voor weerbaarheid en € 0,5 miljoen voor de gedeeltelijke dekking van de i-Visie). Andere onttrekkingen hebben te maken met de voorziening voor Vpb (€ 1,1 miljoen) en de dotatie aan de verliesvoorziening voor de grondexploitaties (€ 0,5 miljoen). Daarnaast is voor € 0,4 miljoen aan surplus ingezet als structureel dekkingsmiddel. Ook het jaarresultaat 2026 wordt toegevoegd, danwel onttrokken aan de algemene reserve. De geprognosticeerde onttrekkingen van de algemene reserve in de komende jaren zijn mede het gevolg van de negatieve structurele begrotingssaldi in 2028 en verder; dit zijn tijdelijke onttrekkingen. Deze systematiek wordt door de provincie als financiële toezichthouder toegestaan. Als het betreffende begrotingsjaar is bereikt, zal voor dat jaar weer een structureel sluitende begroting moeten worden opgesteld.
Weerstandsratio
Het weerstandsvermogen geeft aan of de gemeente in staat is om financiële tegenvallers op te vangen zonder de noodzaak om direct te bezuinigen en/of de lokale lasten te verhogen. De beschikbare weerstandscapaciteit bestaat uit het geheel aan middelen dat de organisatie daadwerkelijk beschikbaar heeft om de risico's in financiële zin af te dekken. Bij het vaststellen van de begroting 2024 besloot uw Raad om de reserve Enecogelden voortaan onderdeel te laten zijn van de beschikbare weerstandscapaciteit (die dan bestaat uit het totaal van de algemene reserve en de reserve Enecogelden). Met ingang van Begroting 2027 wordt de reserve Enecogelden onderdeel van de Algemene Reserve. Met een ratio weerstandsvermogen van 4,3 in 2027 (Begroting 2026: 3,7), aflopend naar 3,3 eind 2030 is Lansingerland vooralsnog in staat om financiële tegenvallers op te vangen. De ratio ligt in 2027 ruim boven de bandbreedte van de door de raad gewenste marge (tussen de 1,4 en 2,0) en kan als ‘ruim voldoende’ worden aangemerkt. De raad streeft naar een ratio van 1,7. Opgemerkt wordt dat in de bepaling van de weerstandscapaciteit, conform de nota risicomanagement en weerstandsvermogen, nog geen rekening wordt gehouden met toekomstige positieve resultaten op de grondexploitatie. Op basis van de cijfers van het MPG 2026 verwachten we de komende jaren nog wel positieve resultaten die op moment van realisatie (bij de jaarstukken) in de algemene reserve worden gestort. Desondanks neemt het weerstandsvermogen in hoog tempo af.
De algemene reserve neemt de komende jaren af door de (nu nog) nadelige verwachte saldi van de toekomstige begrotingen. Uitgaande van het feit dat de gemeente jaarlijks een structureel sluitende begroting aan de Provincie dient aan te bieden zal deze afname zich de komende jaren waarschijnlijk niet voordoen.
bedrag x € 1.000 |
|||||
|---|---|---|---|---|---|
Stand Algemene Reserve inclusief Enecogelden Begroting 2027-2030 |
2026 |
2027 |
2028 |
2029 |
2030 |
Stand per 1/1 |
159.095 |
146.490 |
141.963 |
133.919 |
123.751 |
Toevoegingen (+) |
3.324 |
5.224 |
193 |
134 |
101 |
Onttrekkingen (-) |
14.383 |
8.899 |
1.712 |
1.083 |
2.002 |
Resultaat Begroting 2027-2030 |
-1.546 |
-852 |
-6.525 |
-9.219 |
-10.979 |
Totale mutatie |
-12.605 |
-4.527 |
-8.044 |
-10.168 |
-12.880 |
Stand Algemene Reserve en Reserve Enecogelden Begroting 2027-2030 |
146.490 |
141.963 |
133.919 |
123.751 |
110.871 |
Tot slot
Terug naar navigatie - Financieel overzicht Begroting 2027-2030 - Tot slotBij de toelichting op de programma’s en de beleidsvelden wordt de raad meer gedetailleerd meegenomen in de plannen voor 2027.